
Nhà chưa xây xong nhưng đã thúc đóng tiền: cần xem gì?
“Dự án đang xây, bên em đang chạy tiến độ nên chị đóng thêm đợt này giúp em.” Câu này nghe khá quen khi mua nhà hình thành trong tương lai. Nhưng nhà chưa xây xong không đồng nghĩa là không được thu tiền. Điều người mua cần kiểm tra là: dự án đã đủ điều kiện bán chưa, khoản đang thu là gì, tỷ lệ bao nhiêu và có bám tiến độ xây dựng hay không.
Nhà chưa xây xong vẫn có thể được bán — nếu đủ điều kiện
Đối với nhà ở hình thành trong tương lai, pháp luật cho phép chủ đầu tư bán trước khi công trình hoàn thành, nhưng không phải muốn thu tiền lúc nào cũng được. Điều 24 Luật Kinh doanh bất động sản 2023 đặt ra các điều kiện để nhà ở hình thành trong tương lai được đưa vào kinh doanh.
Trên thực tế, người mua nên kiểm tra tối thiểu các nhóm giấy tờ như quyền sử dụng đất của dự án, giấy phép xây dựng, biên bản nghiệm thu phần hạ tầng/móng theo loại công trình, và đặc biệt là văn bản của cơ quan quản lý nhà nước về kinh doanh bất động sản cấp tỉnh xác nhận nhà ở đủ điều kiện được bán.
THU TIỀN KHI CHƯA ĐỦ ĐIỀU KIỆN MỚI LÀ ĐIỀU CẦN KIỂM TRA.
Khoản đang bị thúc là “đặt cọc” hay “thanh toán hợp đồng”?
Đây là câu hỏi rất quan trọng vì mỗi khoản tiền nằm ở một vị trí pháp lý khác nhau. Theo khoản 5 Điều 23 Luật Kinh doanh bất động sản 2023, chủ đầu tư chỉ được thu tiền đặt cọc không quá 5% giá bán hoặc giá thuê mua khi nhà ở, công trình xây dựng đã đủ điều kiện đưa vào kinh doanh; thỏa thuận đặt cọc phải ghi rõ giá bán hoặc giá thuê mua.
Nếu đã ký hợp đồng mua bán và bắt đầu thanh toán theo nhiều đợt, Điều 25 quy định lần đầu không quá 30% giá trị hợp đồng, bao gồm cả tiền đặt cọc. Những lần tiếp theo phải phù hợp với tiến độ xây dựng; tổng số tiền thu trước khi bàn giao nhà cho bên mua không vượt quá 70% giá trị hợp đồng trong trường hợp thông thường theo luật.
Nếu bên mua chưa được cấp Giấy chứng nhận thì bên bán về nguyên tắc không được thu quá 95% giá trị hợp đồng; phần còn lại thanh toán khi cơ quan có thẩm quyền đã cấp Giấy chứng nhận cho bên mua.
Được phép thu theo tiến độ
Nếu dự án đủ điều kiện bán, hợp đồng quy định rõ lịch thanh toán và đợt thu phù hợp với tiến độ xây dựng thực tế, việc thu tiền theo nhiều đợt là bình thường trong giao dịch nhà ở hình thành trong tương lai.
Cần dừng lại kiểm tra
Nếu dự án chưa đủ điều kiện mở bán, khoản thu bị gọi bằng nhiều tên khác nhau, hoặc tiến độ xây dựng chưa tới mốc nhưng khách vẫn bị yêu cầu đóng sớm, người mua nên yêu cầu giải thích bằng hồ sơ và điều khoản hợp đồng.
Lịch thanh toán phải đi cùng tiến độ xây dựng
Điểm người mua cần nhìn không chỉ là “đợt 1, đợt 2, đợt 3”, mà là mỗi đợt đang gắn với mốc xây dựng nào. Ví dụ: hoàn thành móng, hoàn thành tầng X, cất nóc, hoàn thiện, bàn giao… Nếu hợp đồng ghi thanh toán theo tiến độ, hãy đối chiếu với tình trạng công trình thật.
Nếu được yêu cầu đóng tiền trước một mốc chưa đạt, người mua nên yêu cầu căn cứ: đây là lịch cố định theo ngày hay lịch gắn tiến độ? Hợp đồng có cho phép điều chỉnh không? Việc thu sớm có làm tổng tỷ lệ vượt giới hạn pháp luật hay không?
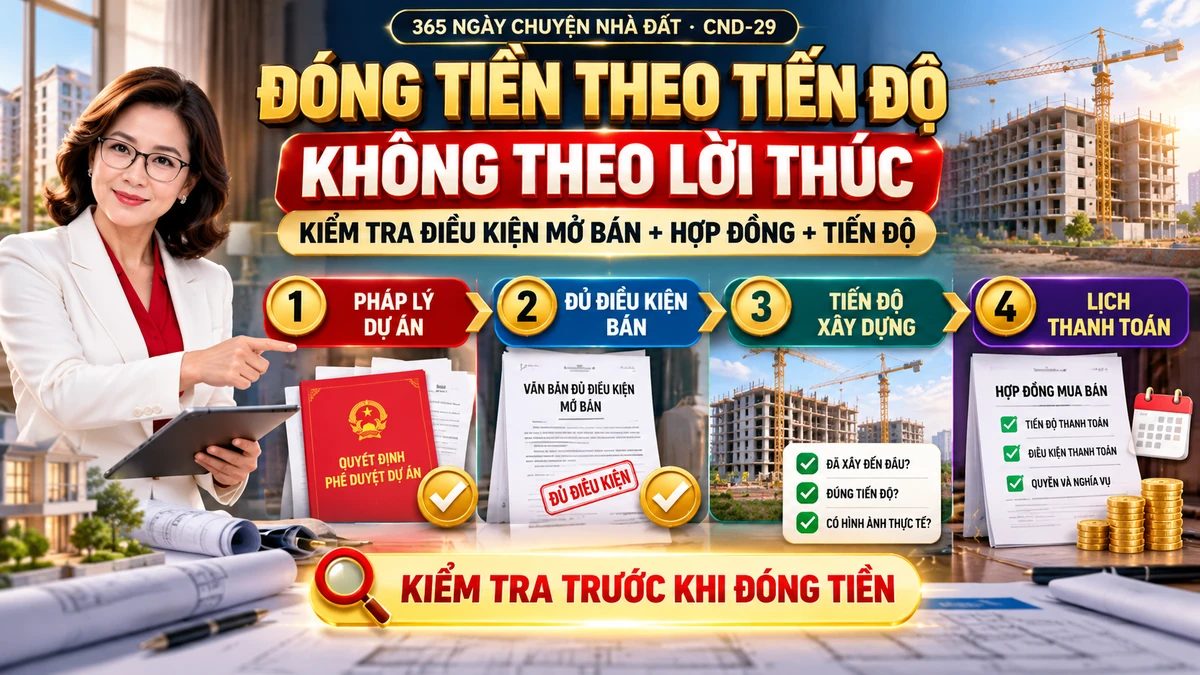
Kiểm tra điều kiện bán
Yêu cầu xem văn bản xác nhận nhà ở đủ điều kiện được bán và các giấy tờ pháp lý cốt lõi của dự án.
Đọc đúng khoản tiền
Xác định đây là tiền đặt cọc hay tiền thanh toán hợp đồng; tỷ lệ hiện tại đã là bao nhiêu phần trăm.
Đối chiếu công trình thật
So lịch thanh toán trong hợp đồng với tiến độ xây dựng thực tế và các mốc nghiệm thu tương ứng.
6 điểm cần kiểm tra trước khi đóng đợt tiếp theo
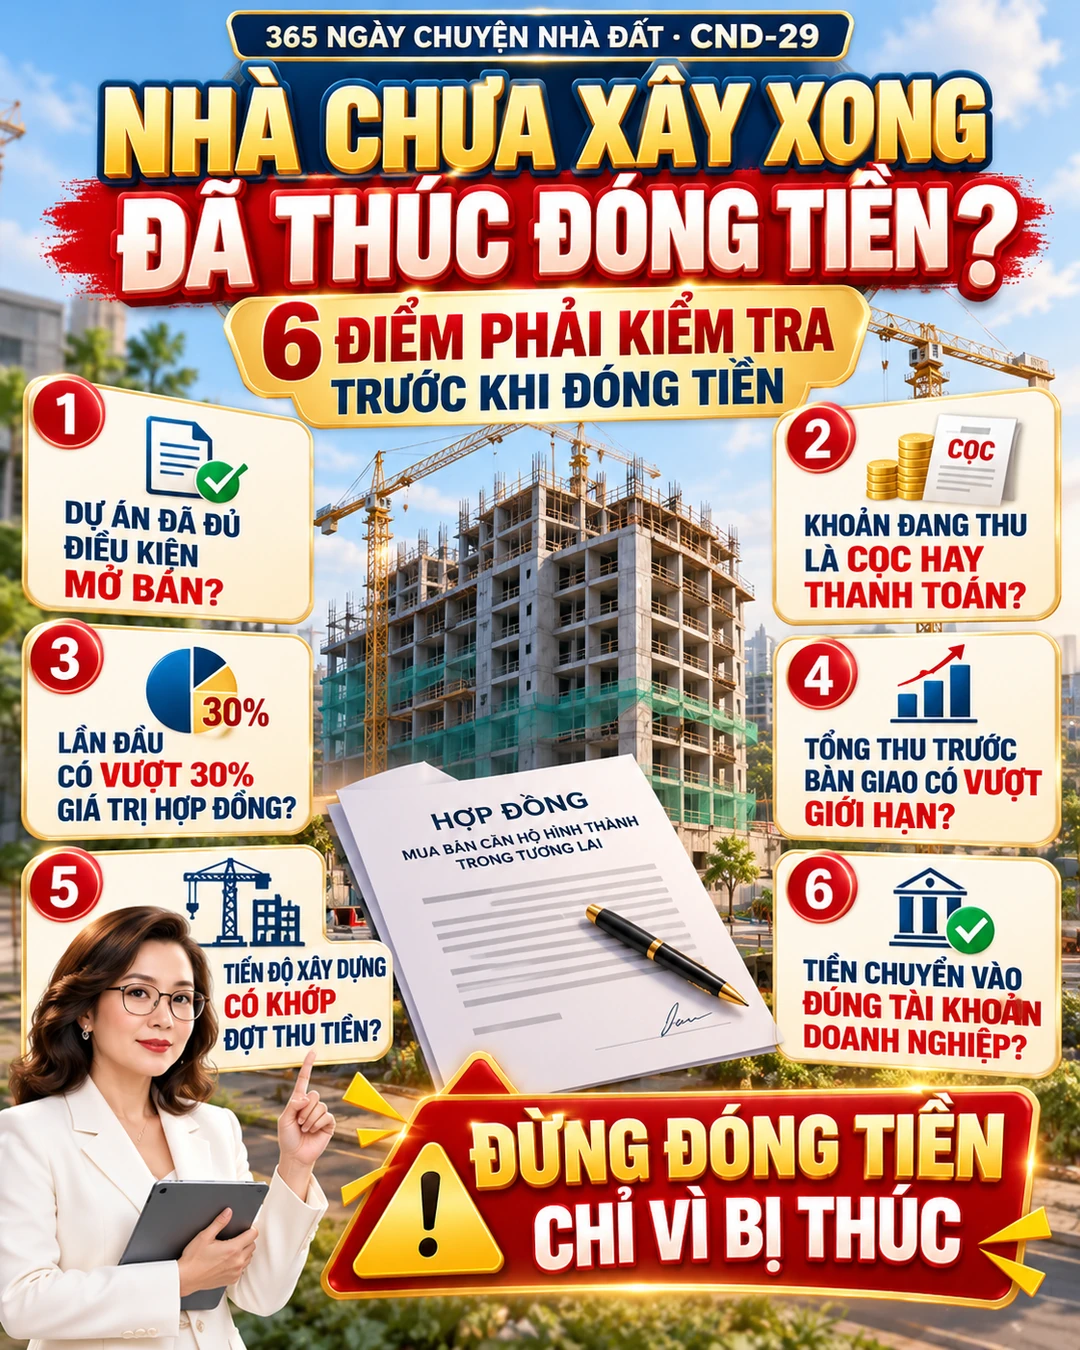
- Dự án đã có văn bản đủ điều kiện bán nhà ở hình thành trong tương lai chưa?
- Khoản đang thu là đặt cọc hay thanh toán theo hợp đồng mua bán?
- Tổng tiền đã đóng, tính cả tiền cọc, đang chiếm bao nhiêu phần trăm giá trị hợp đồng?
- Trước khi bàn giao, tổng số tiền đã thu có vượt giới hạn pháp luật hay không?
- Tiến độ xây dựng thực tế có khớp với mốc thanh toán được ghi trong hợp đồng không?
- Tiền có được chuyển đúng tài khoản của chủ đầu tư/doanh nghiệp theo thông tin hợp đồng và chứng từ hợp lệ không?
Còn bảo lãnh ngân hàng thì sao?
Đối với bán, cho thuê mua nhà ở hình thành trong tương lai, Luật Kinh doanh bất động sản 2023 có quy định về bảo lãnh của ngân hàng thương mại. Người mua nên kiểm tra văn bản cam kết phát hành bảo lãnh của ngân hàng trong bộ hồ sơ công khai của dự án và đọc đúng nội dung bảo lãnh liên quan đến nghĩa vụ tài chính của chủ đầu tư.
Đây không phải là tấm vé để bỏ qua việc kiểm tra tiến độ, nhưng là một lớp thông tin pháp lý quan trọng trước khi bạn tiếp tục đóng những khoản lớn hơn.
Nếu là Yến Thanh, tôi sẽ làm gì khi bị thúc đóng tiền?
Tôi sẽ không tranh luận ngay bằng cảm giác. Tôi sẽ mở hợp đồng, xem mốc thanh toán, hỏi văn bản đủ điều kiện bán, kiểm tra tiến độ thực tế và đối chiếu tổng tỷ lệ đã đóng. Nếu bốn thứ đó khớp nhau, tôi mới đi tiếp.
Nếu bên bán chỉ nói “chị đóng sớm để giữ ưu đãi”, “đang có chương trình nội bộ”, “đóng trước rồi điều chỉnh sau”, nhưng không chỉ ra điều khoản hợp đồng và căn cứ pháp lý, tôi sẽ dừng lại để kiểm tra kỹ hơn.
HÃY ĐÓNG TIỀN THEO ĐIỀU KIỆN BÁN, HỢP ĐỒNG VÀ TIẾN ĐỘ THỰC TẾ.
Căn cứ để tự kiểm tra thêm
Luật Kinh doanh bất động sản 2023: khoản 5 Điều 23 về tiền đặt cọc; Điều 24 về điều kiện nhà ở, công trình xây dựng hình thành trong tương lai được đưa vào kinh doanh; Điều 25 về thanh toán trong mua bán, thuê mua nhà ở hình thành trong tương lai; Điều 26 về bảo lãnh; Điều 48 về thanh toán trong kinh doanh bất động sản.
Nghị định 96/2024/NĐ-CP: Điều 8 quy định thủ tục thông báo nhà ở hình thành trong tương lai đủ điều kiện được bán, cho thuê mua; hồ sơ có các giấy tờ pháp lý và biên bản nghiệm thu tương ứng, với nhà chung cư/tòa nhà hỗn hợp có nhà ở phải có biên bản nghiệm thu hoàn thành phần móng.
Tra cứu Luật Kinh doanh bất động sản 2023
Tra cứu Nghị định 96/2024/NĐ-CP
Tham khảo khuyến cáo mới về rủi ro pháp lý khi mua nhà
Nội dung nhằm phổ biến kiến thức. Với từng dự án, người mua nên đọc đúng hợp đồng, văn bản đủ điều kiện bán, tiến độ thực tế và chứng từ thanh toán; không áp một lịch đóng tiền chung cho mọi dự án.
Nếu mục tiêu cuối cùng là có chỗ ở ổn định
Có người chọn mua nhà hình thành trong tương lai vì muốn chia nhỏ dòng tiền. Có người chọn nhà đã hoàn thiện vì muốn nhìn thấy tài sản rõ hơn. Và cũng có gia đình đang tìm một phương án phù hợp với nguồn vốn ban đầu của mình.
Nếu gia đình đang có khoảng 200–300 triệu vốn ban đầu, có thể bạn nên xem thêm một hướng đi khác trước khi quyết định.
 KHÁM PHÁ GIẢI PHÁP NHÀ Ở →
