Chủ bảo chuyển cọc vào tài khoản người thân: có nên làm?
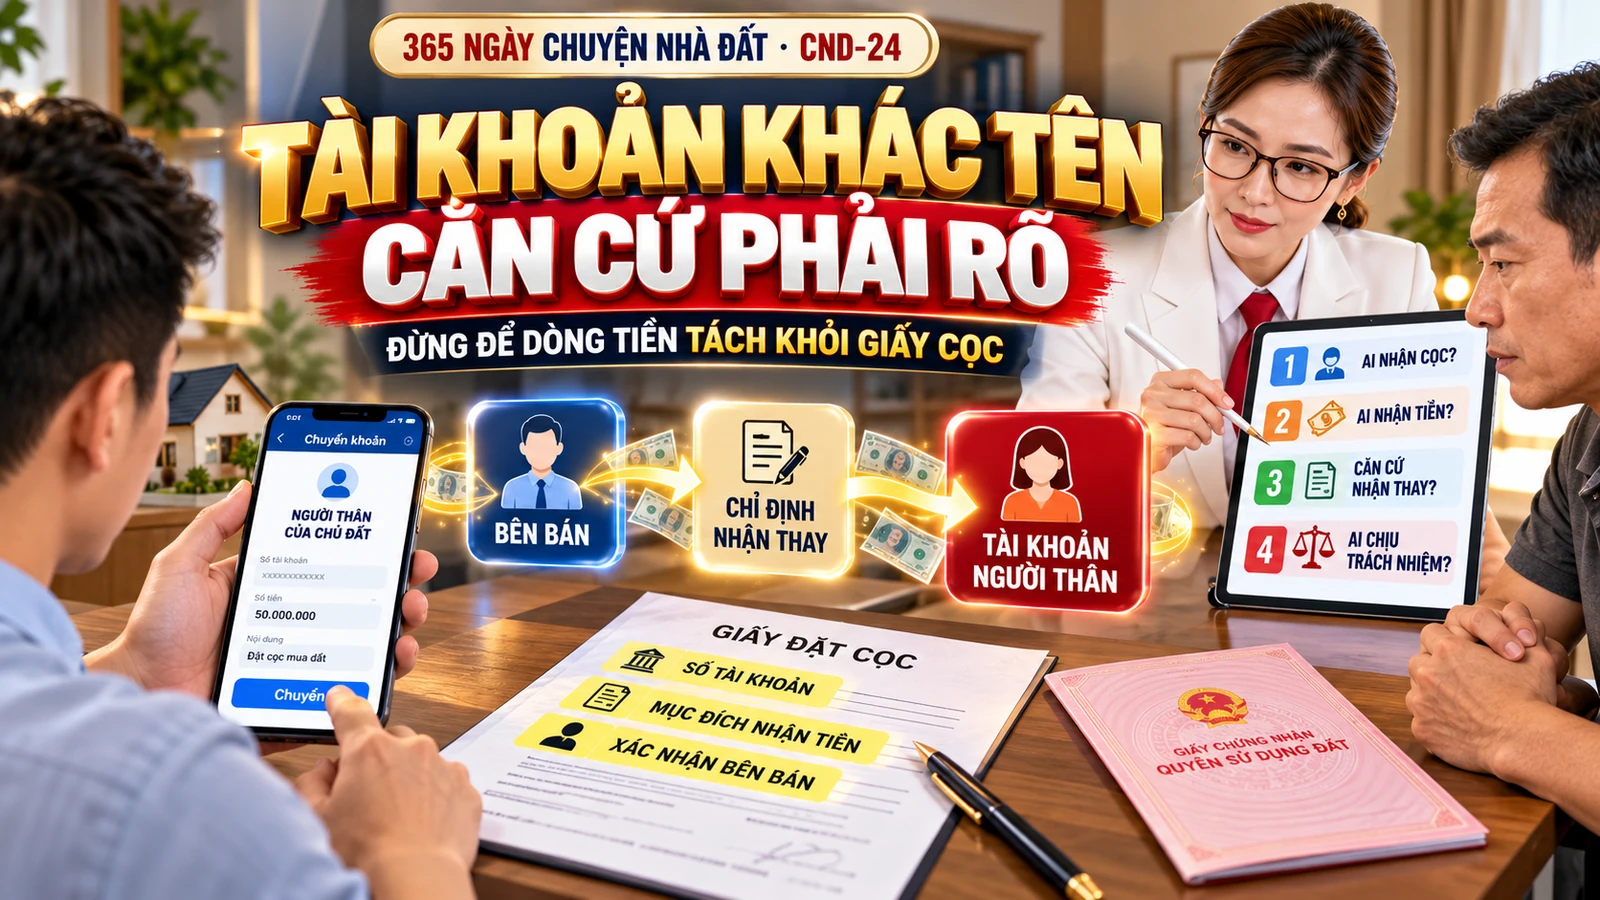
“Sổ đứng tên tôi, nhưng em chuyển cọc vào tài khoản vợ/con/em trai tôi nhé.” Việc chuyển vào tài khoản người khác không tự động là sai — nhưng nếu không làm rõ, người mua có thể tạo ra một khoảng trống giữa người nhận tiền và người có nghĩa vụ bán tài sản.
Chuyển tiền vào tài khoản người thân có tự động làm giao dịch vô hiệu?
Không nên kết luận như vậy.
Trong quan hệ dân sự, các bên có quyền thỏa thuận về cách thực hiện nghĩa vụ miễn không trái quy định pháp luật. Chủ tài sản có thể chỉ định người khác nhận tiền thay trong một số hoàn cảnh, nhưng việc chỉ định đó cần đủ rõ để người mua chứng minh được rằng khoản tiền đã chuyển thực sự được bên có quyền chấp nhận là khoản thanh toán/đặt cọc của giao dịch.
Điểm rủi ro không nằm ở chữ “người thân”, mà nằm ở việc chứng minh mối liên hệ giữa người nhận tiền và nghĩa vụ của người bán.
KHÔNG TỰ ĐỘNG = SAI.
NHƯNG PHẢI CÓ CĂN CỨ RÕ RÀNG.
Đặt cọc là thỏa thuận giữa ai với ai?
Điều 328 Bộ luật Dân sự 2015 quy định đặt cọc là việc một bên giao cho bên kia một khoản tài sản trong một thời hạn để bảo đảm giao kết hoặc thực hiện hợp đồng.
Vì vậy, điều quan trọng là xác định rõ bên đặt cọc và bên nhận đặt cọc. Nếu giấy cọc ghi chủ tài sản là bên nhận cọc nhưng tiền lại chuyển vào tài khoản người thân, chứng từ và nội dung thỏa thuận nên làm rõ rằng người thân chỉ nhận thay theo chỉ định của bên nhận cọc.
Tình huống rõ ràng hơn
Giấy cọc ghi rõ số tài khoản người nhận thay, họ tên chủ tài khoản, quan hệ với bên bán và xác nhận của bên bán rằng chuyển vào tài khoản đó được xem là đã thanh toán/đặt cọc cho bên bán.
Tình huống dễ phát sinh tranh luận
Chỉ có tin nhắn “chuyển vào số này”, không ghi trong thỏa thuận; chủ tài khoản không ký/xác nhận; nội dung chuyển khoản cũng không nêu rõ giao dịch nào.
Nếu người nhận tiền sau này nói “đây là tiền riêng giữa tôi và người mua” thì sao?
Đó chính là lý do người mua cần đồng bộ các chứng cứ ngay từ đầu.
Bộ luật Dân sự 2015 quy định về đại diện và phạm vi đại diện tại Điều 135–143. Nếu một người nhận tiền với tư cách đại diện hoặc được chỉ định nhận thay, cần có căn cứ thể hiện vai trò đó. Trong nhiều trường hợp, một xác nhận bằng văn bản của chính chủ tài sản ngay trong thỏa thuận đặt cọc sẽ giúp giảm đáng kể khoảng trống chứng cứ.
Nếu người nhận tiền không phải bên bán, cũng không có căn cứ đại diện/chỉ định rõ, người mua có thể phải chứng minh bằng nhiều nguồn khác nhau rằng khoản tiền đã được chuyển theo yêu cầu và vì lợi ích của bên bán.
Có cần ủy quyền công chứng chỉ để nhận tiền không?
Không thể nói mọi trường hợp đều bắt buộc phải có một văn bản ủy quyền công chứng chỉ để nhận tiền. Hình thức của việc ủy quyền/đại diện phụ thuộc giao dịch cụ thể và quy định áp dụng.
Nhưng với khoản cọc lớn trong bất động sản, điều người mua cần không phải là “càng nhiều giấy càng tốt”, mà là một chuỗi chứng cứ nhất quán: hợp đồng/giấy cọc nói ai nhận, chủ tài sản xác nhận người nhận thay, tài khoản khớp, nội dung chuyển khoản rõ, và có chứng từ xác nhận đã nhận đủ tiền.
Ghi vào thỏa thuận
Ghi rõ người nhận thay, số tài khoản, ngân hàng và việc chuyển vào tài khoản đó được tính là bên bán đã nhận tiền.
Chuyển khoản có nội dung
Ghi mã thửa/căn, mục đích “đặt cọc”, ngày thỏa thuận và tên bên bán nếu phù hợp.
Lấy xác nhận sau chuyển
Bên bán xác nhận số tiền đã nhận thay, thời điểm nhận và số dư nghĩa vụ còn lại.
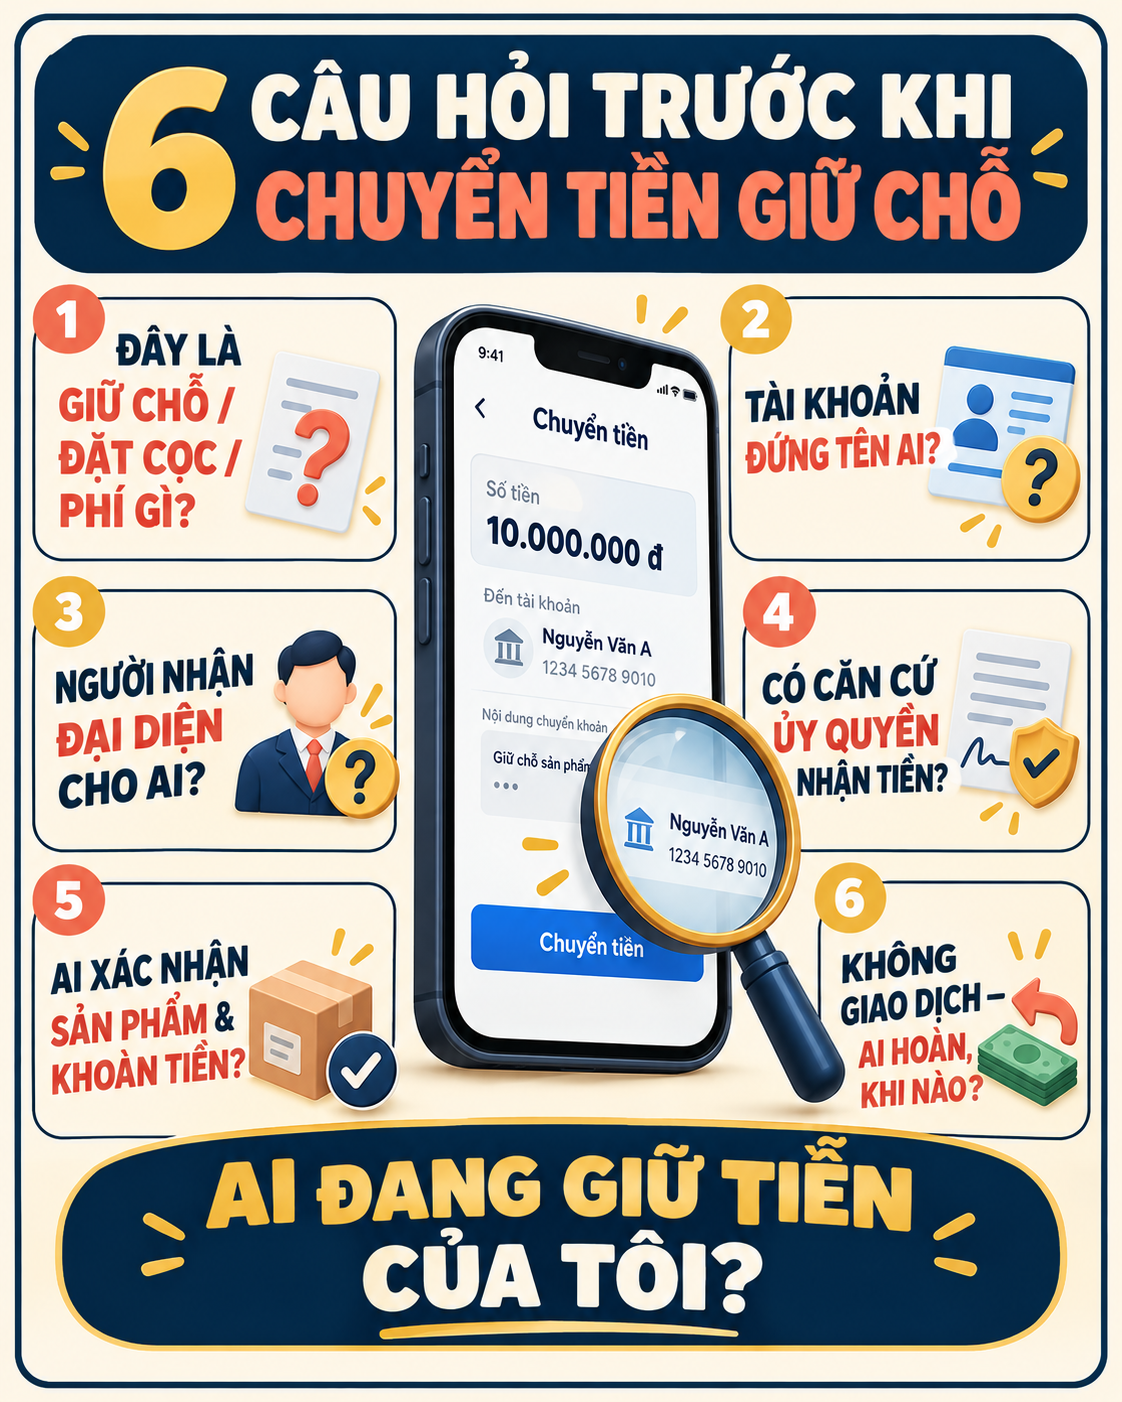
6 câu hỏi trước khi chuyển cọc vào tài khoản người thân
- Ai là bên nhận đặt cọc theo giấy cọc?
- Tài khoản người nhận thay đứng tên ai và quan hệ với bên bán là gì?
- Bên bán có xác nhận bằng văn bản rằng chuyển vào tài khoản này được xem là đã giao tiền cho họ không?
- Thỏa thuận có ghi rõ số tài khoản, số tiền, mục đích và bất động sản cụ thể không?
- Nội dung chuyển khoản có đủ để liên kết giao dịch này với giấy cọc không?
- Sau khi chuyển, ai sẽ ký xác nhận đã nhận đủ tiền và chịu trách nhiệm về khoản cọc nếu giao dịch không tiếp tục?
Nếu là Yến Thanh gặp tình huống này...
Tôi sẽ không từ chối ngay chỉ vì tài khoản mang tên vợ, con hoặc người thân của chủ đất. Nhưng tôi cũng không chuyển tiền chỉ bằng một tin nhắn.
Tôi sẽ yêu cầu đưa thông tin người nhận thay vào chính giấy cọc hoặc phụ lục/thỏa thuận có chữ ký của bên bán. Sau khi chuyển, tôi sẽ yêu cầu xác nhận đã nhận đủ khoản cọc và ghi rõ khoản tiền đó thuộc giao dịch bất động sản nào.
Mục tiêu là để nếu sau này phát sinh tranh chấp, tôi không phải chứng minh bằng một câu: “Chủ đất bảo tôi chuyển như vậy.” Tôi có một chuỗi giấy tờ và dòng tiền nói cùng một câu chuyện.
HÃY HỎI: “CHUYỂN XONG — AI CHỊU TRÁCH NHIỆM VỀ KHOẢN TIỀN NÀY?”
Căn cứ để tự kiểm tra thêm
Bộ luật Dân sự 2015: Điều 328 về đặt cọc; Điều 135–143 về đại diện và phạm vi đại diện; Điều 562 về hợp đồng ủy quyền.
Luật Đất đai 2024: Điều 27 quy định hình thức công chứng/chứng thực đối với hợp đồng chuyển nhượng quyền sử dụng đất trong trường hợp luật yêu cầu; Điều 45 quy định điều kiện thực hiện quyền chuyển nhượng.
Luật Công chứng 2024: có hiệu lực từ 01/07/2025, là căn cứ hiện hành về hoạt động công chứng khi các bên lập các văn bản thuộc trường hợp cần/được yêu cầu công chứng.
Nội dung nhằm phổ biến kiến thức. Việc nhận tiền qua tài khoản người thứ ba không tự động làm giao dịch vô hiệu; trọng tâm là xác định sự chỉ định/đại diện, mục đích khoản tiền và hệ chứng cứ chứng minh bên bán đã chấp nhận khoản tiền đó cho đúng giao dịch.
Một câu hỏi khác, nếu mục tiêu cuối cùng của bạn là có chỗ ở ổn định
Có người tìm đất vì thích nhà riêng.
Có người muốn tự xây một căn nhà theo ý mình.
Nhưng cũng có gia đình tìm đất đơn giản vì một mục tiêu:
“Tôi muốn có một nơi ở ổn định thay vì tiếp tục thuê nhà.”
Nếu đó cũng là mục tiêu của bạn và hiện gia đình đang có khoảng 200–300 triệu vốn ban đầu, có thể bạn nên xem thêm một phương án trước khi quyết định.
 KHÁM PHÁ GIẢI PHÁP NHÀ Ở →
