Sổ đang thế chấp ngân hàng: mua bán cần đi theo trình tự nào?
“Nhà đẹp, vị trí ổn, giá đang thương lượng được… nhưng sổ hiện đang thế chấp ngân hàng.” Nghe đến đây, nhiều người mua bắt đầu phân vân: có giao dịch được không, nên cọc trước hay chờ giải chấp xong? Thực tế, sổ đang thế chấp không có nghĩa là cơ hội mua bán khép lại ngay. Điều quan trọng là phải đi đúng trình tự hồ sơ, đúng nơi thanh toán và đúng thời điểm công chứng, để tránh biến một giao dịch có thể xử lý được thành một rủi ro khó gỡ.
Vấn đề không nằm ở việc “có mua được hay không” mà ở thứ tự xử lý
Nhiều người mua chỉ hỏi hai câu: giá bao nhiêu và bao giờ ký hợp đồng. Nhưng với tài sản đang thế chấp, cần thêm một nhóm câu hỏi khác: sổ đang thế chấp tại ngân hàng nào, khoản vay còn lại bao nhiêu, ai sẽ thanh toán để giải chấp, sau giải chấp bao lâu thì xóa đăng ký thế chấp và khi nào mới đủ điều kiện để công chứng chuyển nhượng.
Nếu bỏ qua chuỗi câu hỏi này, người mua rất dễ rơi vào tình huống đã chuyển cọc hoặc chuyển tiền nhưng hồ sơ chưa đi được đến bước sang tên. Rủi ro thường không nằm ở một câu “đang thế chấp”, mà nằm ở việc đi nhanh hơn tốc độ hoàn thiện hồ sơ pháp lý.
HÃY HỎI CẢ LỘ TRÌNH GIẢI CHẤP VÀ SANG TÊN.
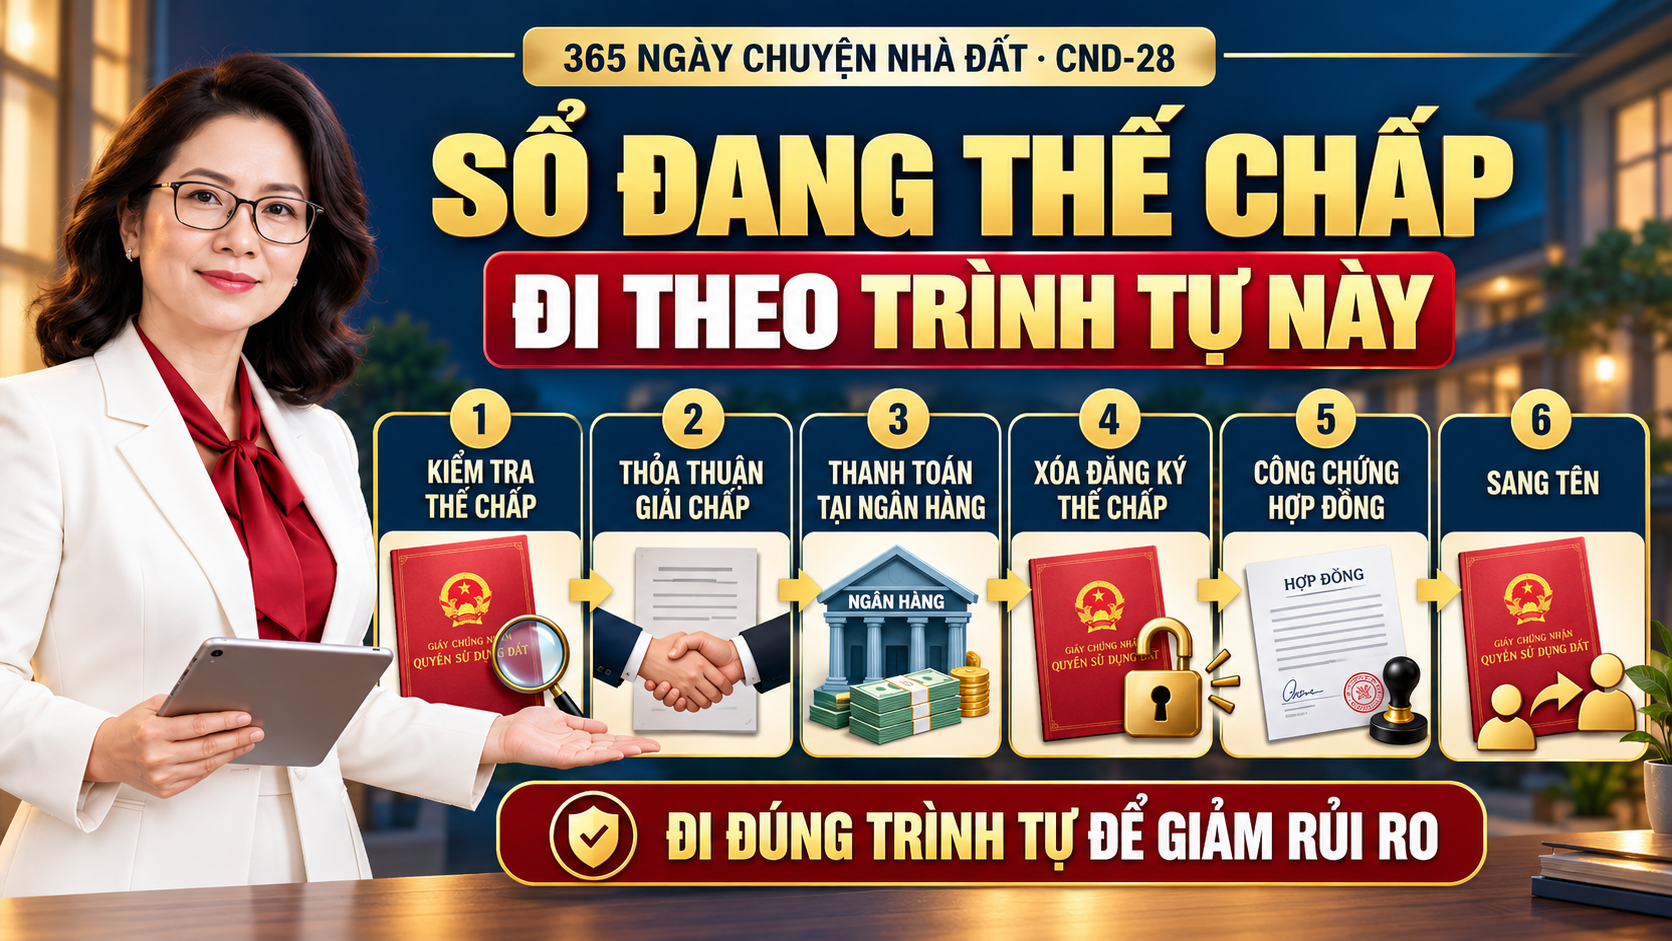
Thông thường, giao dịch sẽ đi theo 6 bước lớn
Dù mỗi hồ sơ có chi tiết khác nhau, một quy trình an toàn thường xoay quanh 6 bước: kiểm tra tình trạng thế chấp → hỏi rõ khoản vay và ngân hàng → thỏa thuận cách giải chấp → thanh toán và giải chấp đúng nơi → xóa đăng ký thế chấp → công chứng và sang tên. Khi nhìn được toàn bộ lộ trình, người mua sẽ biết mình đang đứng ở bước nào và tiền nên đi vào đâu.
Bước 1–2: Kiểm tra và làm rõ hồ sơ
Trước hết, cần xác nhận sổ đang thế chấp thật hay không, thế chấp ở đâu, ngân hàng nào đang giữ giấy tờ và khoản vay còn lại ra sao. Người mua càng nắm rõ dữ liệu đầu bài, khả năng thương lượng càng an toàn.
Bước 3–4: Thống nhất cách giải chấp
Nếu tiếp tục giao dịch, các bên cần nói rõ tiền sẽ được thanh toán như thế nào, vào thời điểm nào và tại đâu. Với hồ sơ đang thế chấp, nguyên tắc rất quan trọng là giải chấp đúng nơi, đúng bên liên quan, tránh đưa tiền cho trung gian không rõ trách nhiệm.
Sau đó mới đến hai bước còn lại: xóa đăng ký thế chấp trên hồ sơ và khi sổ đã sẵn sàng cho giao dịch thì công chứng hợp đồng, đăng ký biến động, sang tên cho người mua.
Nếu vẫn muốn đặt cọc, nên ghi điều gì?
Nhiều giao dịch thực tế vẫn đặt cọc trước để giữ quyền ưu tiên. Tuy nhiên, khi tài sản đang thế chấp, nội dung đặt cọc nên chặt chẽ hơn bình thường. Ít nhất cần làm rõ: tình trạng thế chấp hiện tại, mốc thời gian dự kiến giải chấp, điều kiện để đi đến công chứng, trách nhiệm của bên bán nếu không giải chấp đúng hạn, và nguyên tắc xử lý tiền cọc nếu hồ sơ không đủ để tiếp tục.
Nói cách khác, người mua không nên đặt cọc chỉ bằng niềm tin rằng “chủ nói sẽ lo được”. Với hồ sơ kiểu này, càng rõ điều kiện bao nhiêu, rủi ro tranh cãi về sau càng giảm bấy nhiêu.
Hỏi rõ ngân hàng
Sổ đang thế chấp tại đâu, ai là người đứng tên khoản vay, hiện giấy tờ bản gốc đang được ngân hàng giữ thế nào.
Hỏi rõ tiền
Khoản nợ còn lại là bao nhiêu, cách thanh toán để giải chấp ra sao, thời điểm giải chấp dự kiến khi nào.
Hỏi rõ bước tiếp theo
Sau khi giải chấp, khi nào xóa đăng ký thế chấp, khi nào công chứng hợp đồng chuyển nhượng và khi nào nộp hồ sơ sang tên.
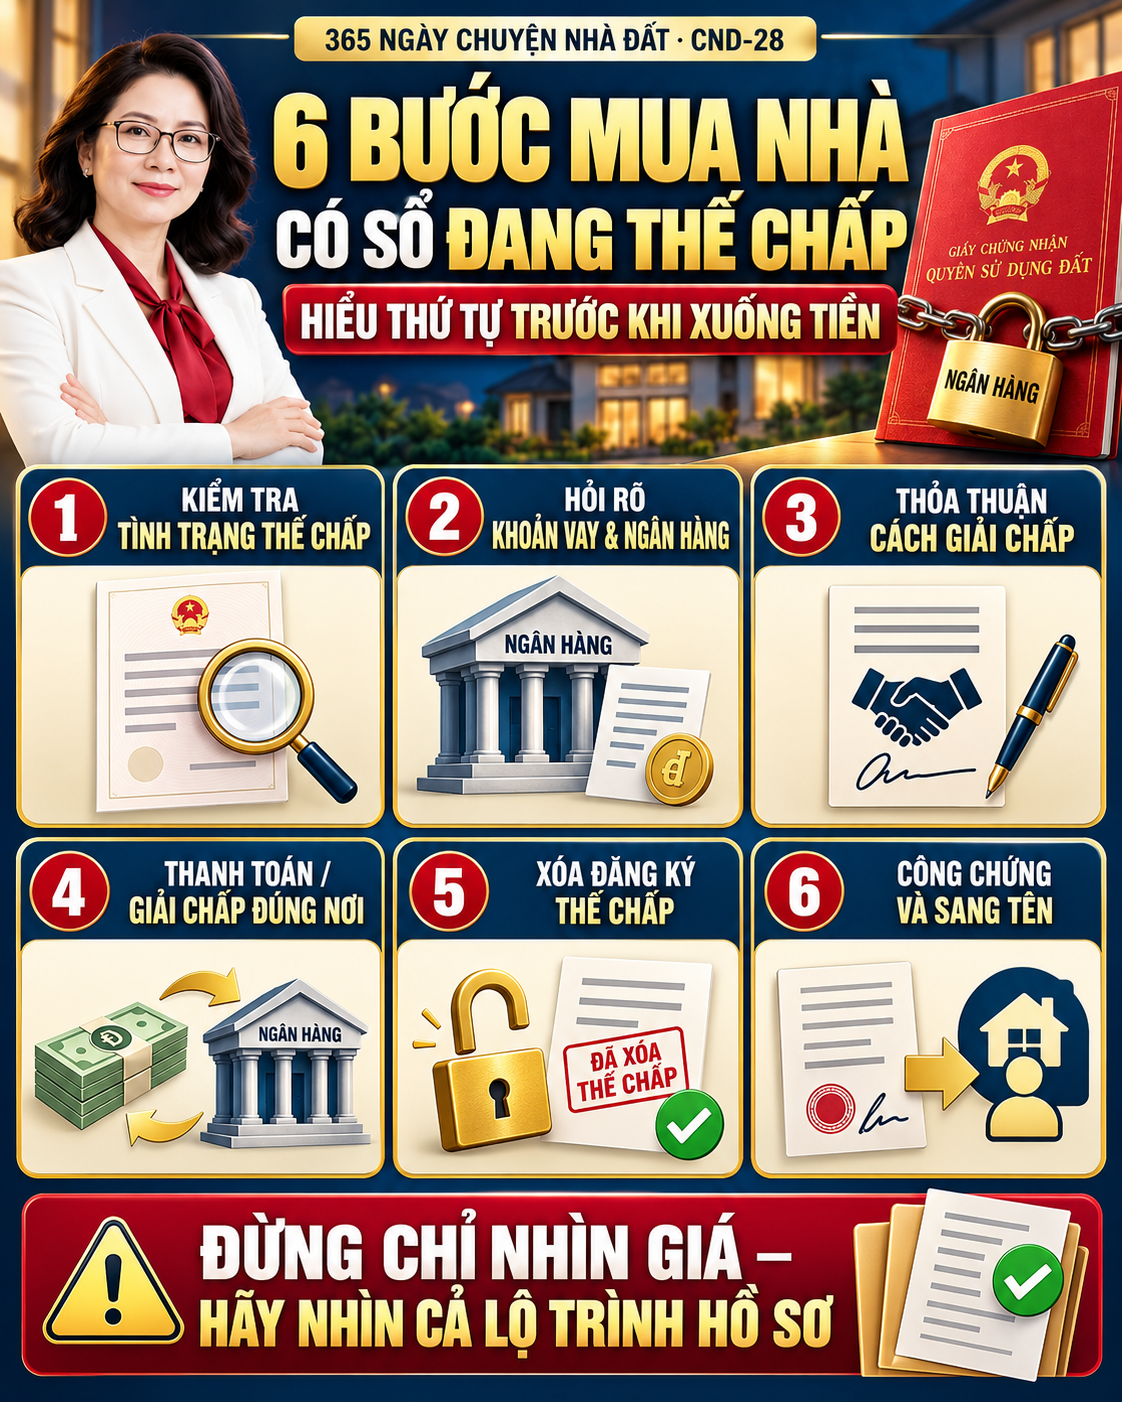
6 điểm người mua nên tự kiểm tra
- Sổ hiện có đang bị ngân hàng giữ và đăng ký thế chấp hay không?
- Khoản vay còn lại bao nhiêu và việc giải chấp dự kiến thực hiện bằng nguồn tiền nào?
- Người bán có thống nhất bằng văn bản về cách thanh toán và thời điểm giải chấp không?
- Tiền dùng để giải chấp có được thanh toán đúng nơi, đúng bên liên quan không?
- Sau giải chấp, thủ tục xóa đăng ký thế chấp sẽ do ai thực hiện và mất bao lâu?
- Chỉ sau khi hồ sơ đã sẵn sàng, các bên mới đi công chứng và nộp hồ sơ sang tên hay chưa?
Nếu là Yến Thanh, tôi sẽ ưu tiên điều gì?
Tôi sẽ không chỉ nhìn vào mức giá hay cảm giác “sợ mất căn”. Tôi sẽ ưu tiên nhìn vào khả năng hoàn tất hồ sơ đến bước sang tên. Nếu bên bán minh bạch, phối hợp với ngân hàng rõ ràng, có lộ trình giải chấp cụ thể và chấp nhận ghi điều kiện chặt chẽ bằng văn bản, giao dịch có thể tiếp tục được xem xét.
Ngược lại, nếu câu trả lời chỉ là “chị cứ cọc trước đi rồi em lo”, “bên anh quen ngân hàng rồi”, “mai mốt rút sổ được ngay”… thì càng nên chậm lại. Trong nhà đất, nhiều rủi ro không đến từ việc tài sản xấu, mà đến từ việc người mua giao tiền trước khi nhìn rõ đường đi của hồ sơ.
VIỆC XUỐNG TIỀN KHI CHƯA BIẾT HỒ SƠ ĐI ĐÂU VỀ ĐÂU.
Căn cứ để tự kiểm tra thêm
Luật Đất đai 2024: Điều 45 quy định điều kiện để người sử dụng đất thực hiện quyền chuyển nhượng, trong đó có điều kiện có Giấy chứng nhận và đáp ứng các điều kiện liên quan của hồ sơ chuyển nhượng.
Nghị định 99/2022/NĐ-CP về đăng ký biện pháp bảo đảm: là căn cứ quan trọng liên quan đến đăng ký, xóa đăng ký biện pháp bảo đảm.
Cổng Dịch vụ công Quốc gia: công bố thành phần hồ sơ xóa đăng ký đối với quyền sử dụng đất, tài sản gắn liền với đất; trong đó có nội dung về Phiếu yêu cầu, Giấy chứng nhận bản gốc và văn bản thể hiện sự đồng ý/xác nhận giải chấp của bên nhận bảo đảm trong trường hợp phù hợp.
Tra cứu Nghị định 99/2022/NĐ-CP về đăng ký biện pháp bảo đảm
Tra cứu thành phần hồ sơ xóa đăng ký biện pháp bảo đảm
Nội dung nhằm phổ biến kiến thức thực tế theo nguồn luật và thủ tục hành chính công khai. Tùy từng hồ sơ, trình tự làm việc với ngân hàng, công chứng và cơ quan đăng ký đất đai có thể có chi tiết cần kiểm tra thêm.
Một câu hỏi khác, nếu mục tiêu cuối cùng của bạn là có chỗ ở ổn định
Có người tìm đất để đầu tư. Có người muốn mua nhà riêng. Nhưng cũng có gia đình chỉ đang tìm một phương án phù hợp để tiến gần hơn đến nơi ở ổn định của mình.
Nếu gia đình đang có khoảng 200–300 triệu vốn ban đầu, có thể bạn nên xem thêm một hướng đi khác trước khi quyết định xuống tiền vào một hồ sơ phức tạp.
 KHÁM PHÁ GIẢI PHÁP NHÀ Ở →
