
Nếu vay mua NOXH, mỗi tháng cần chuẩn bị khoảng bao nhiêu?
Nhập giá căn, vốn tự có, thời hạn vay và lãi suất để ước tính khoản vay và dòng tiền hàng tháng trước khi quyết định chọn căn.
Thử phương án trước khi quyết định vay bao nhiêu
Mặc định LP10 dùng lãi suất giả định 6,5%/năm và thời hạn 20 năm. Bạn có thể thay đổi để thử kịch bản khác.
Số tiền cần vay ước tính
Tương đương khoảng 70,1% giá căn
Dư nợ giảm dần giả định phần gốc chia đều, tiền lãi giảm theo dư nợ. “Trả đều” là công thức niên kim để ước tính một khoản gần như cố định. Hợp đồng tín dụng thực tế mới là căn cứ lịch trả nợ.
Khoản trả mỗi tháng không chỉ là một con số
Nếu tính theo dư nợ giảm dần, tháng đầu thường cao hơn và giảm dần về sau. Mức bình quân chỉ giúp bạn hình dung áp lực dòng tiền.
Mỗi tháng bạn không chỉ trả một khoản tiền
Bạn đang từng bước hướng tới một không gian sống ổn định hơn cho gia đình.
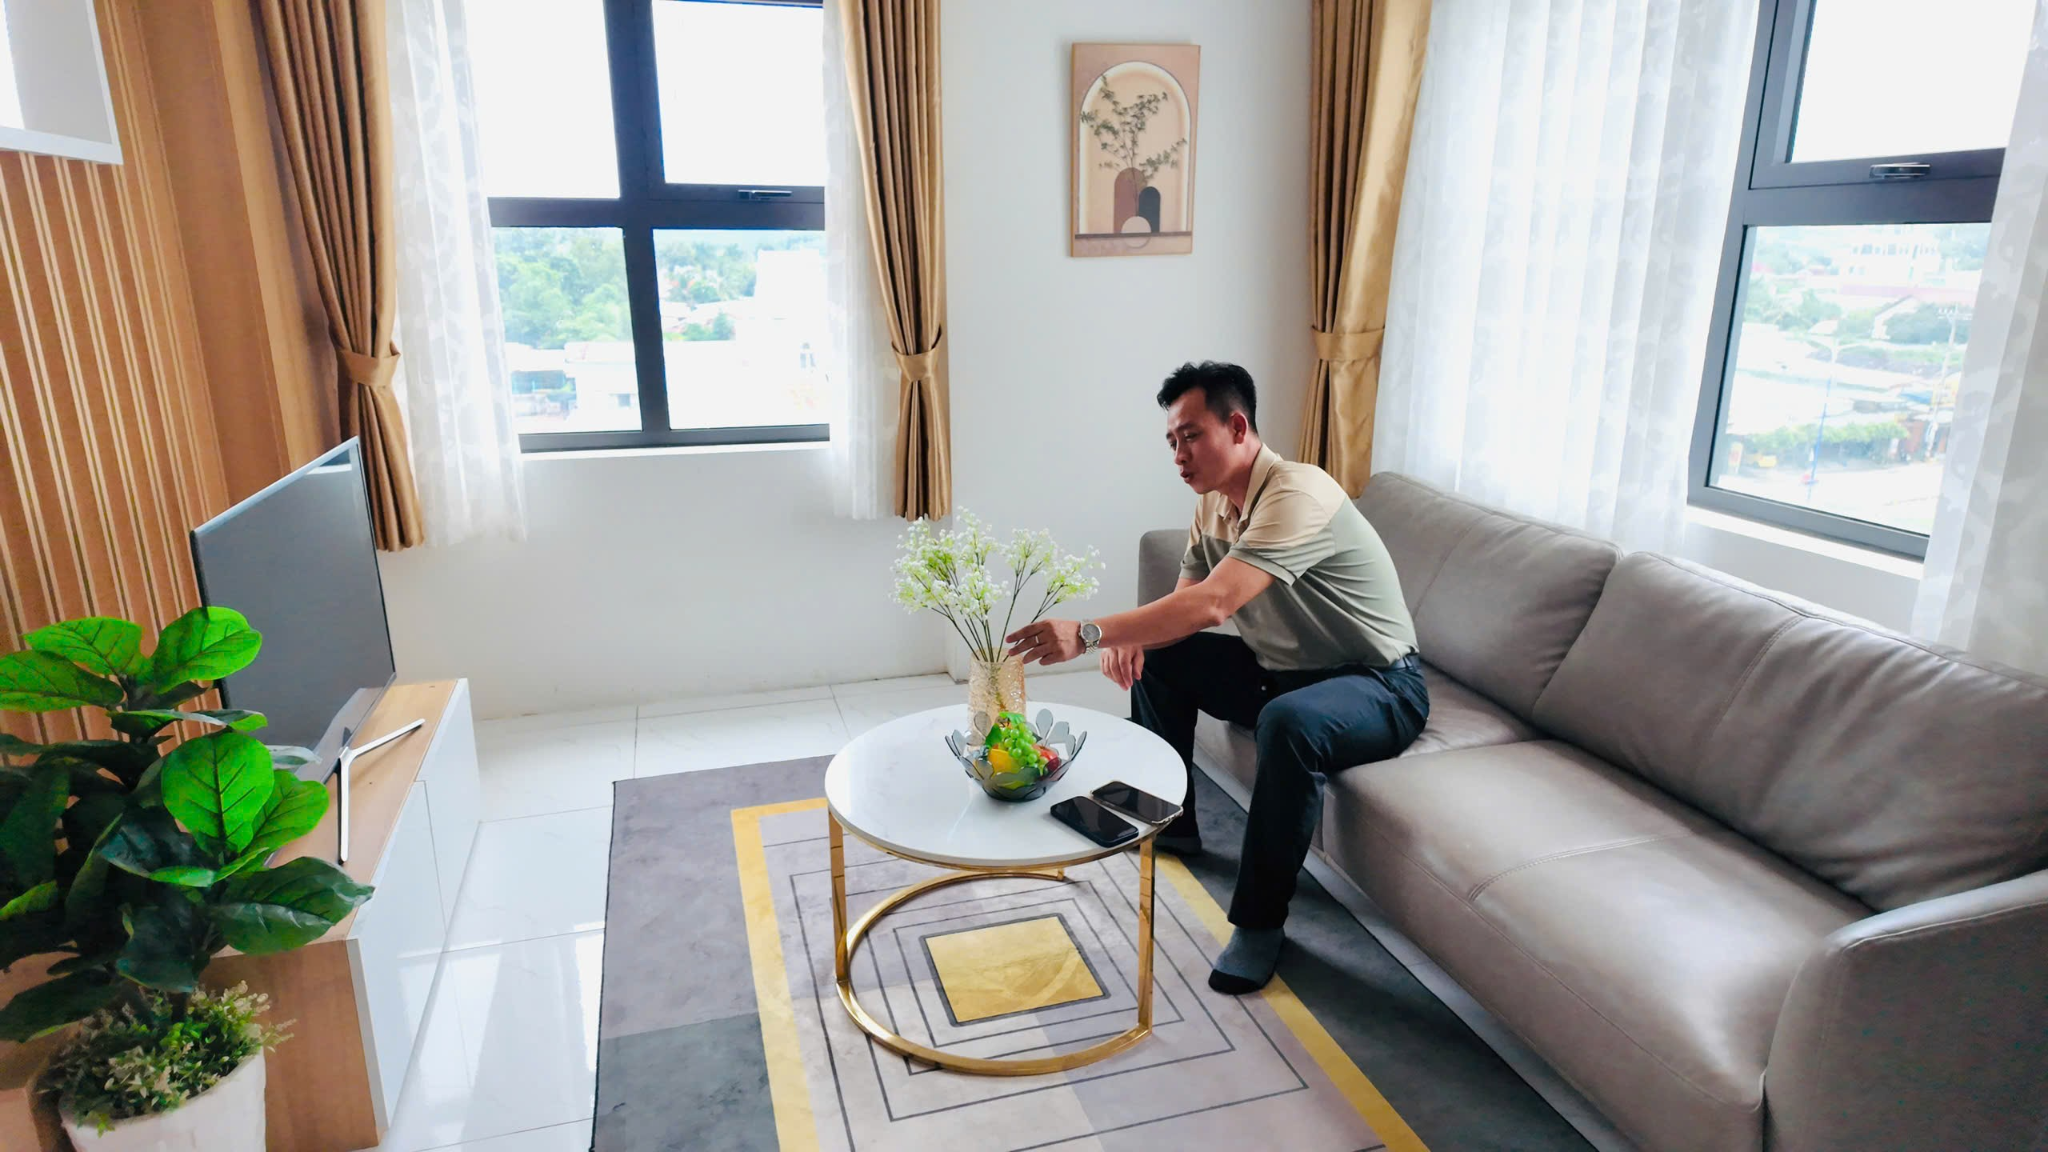
Phòng khách
Khoảng không để cả nhà nghỉ ngơi và ngồi lại cùng nhau.
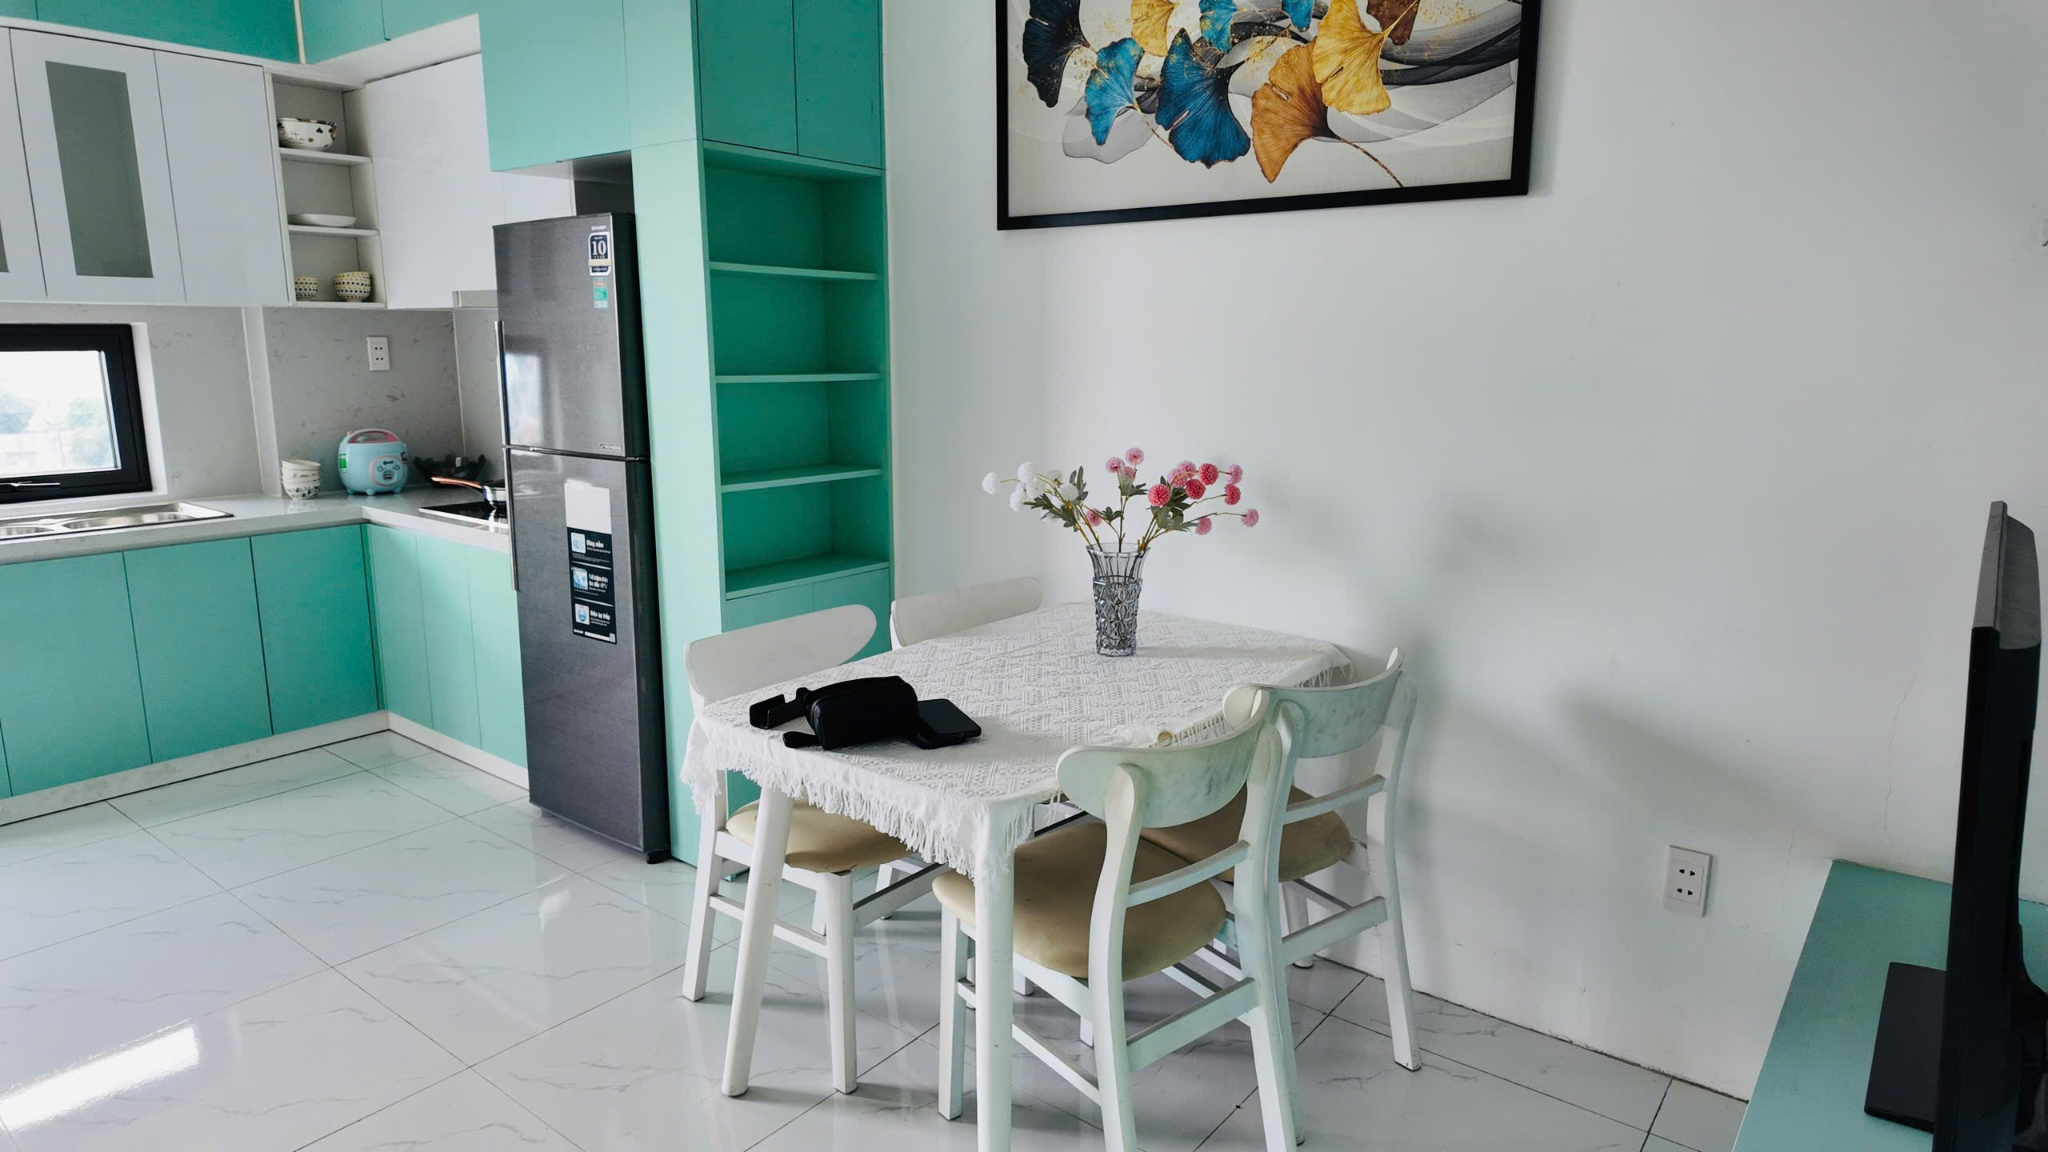
Bếp & bàn ăn
Bữa cơm gia đình trong một không gian riêng của mình.
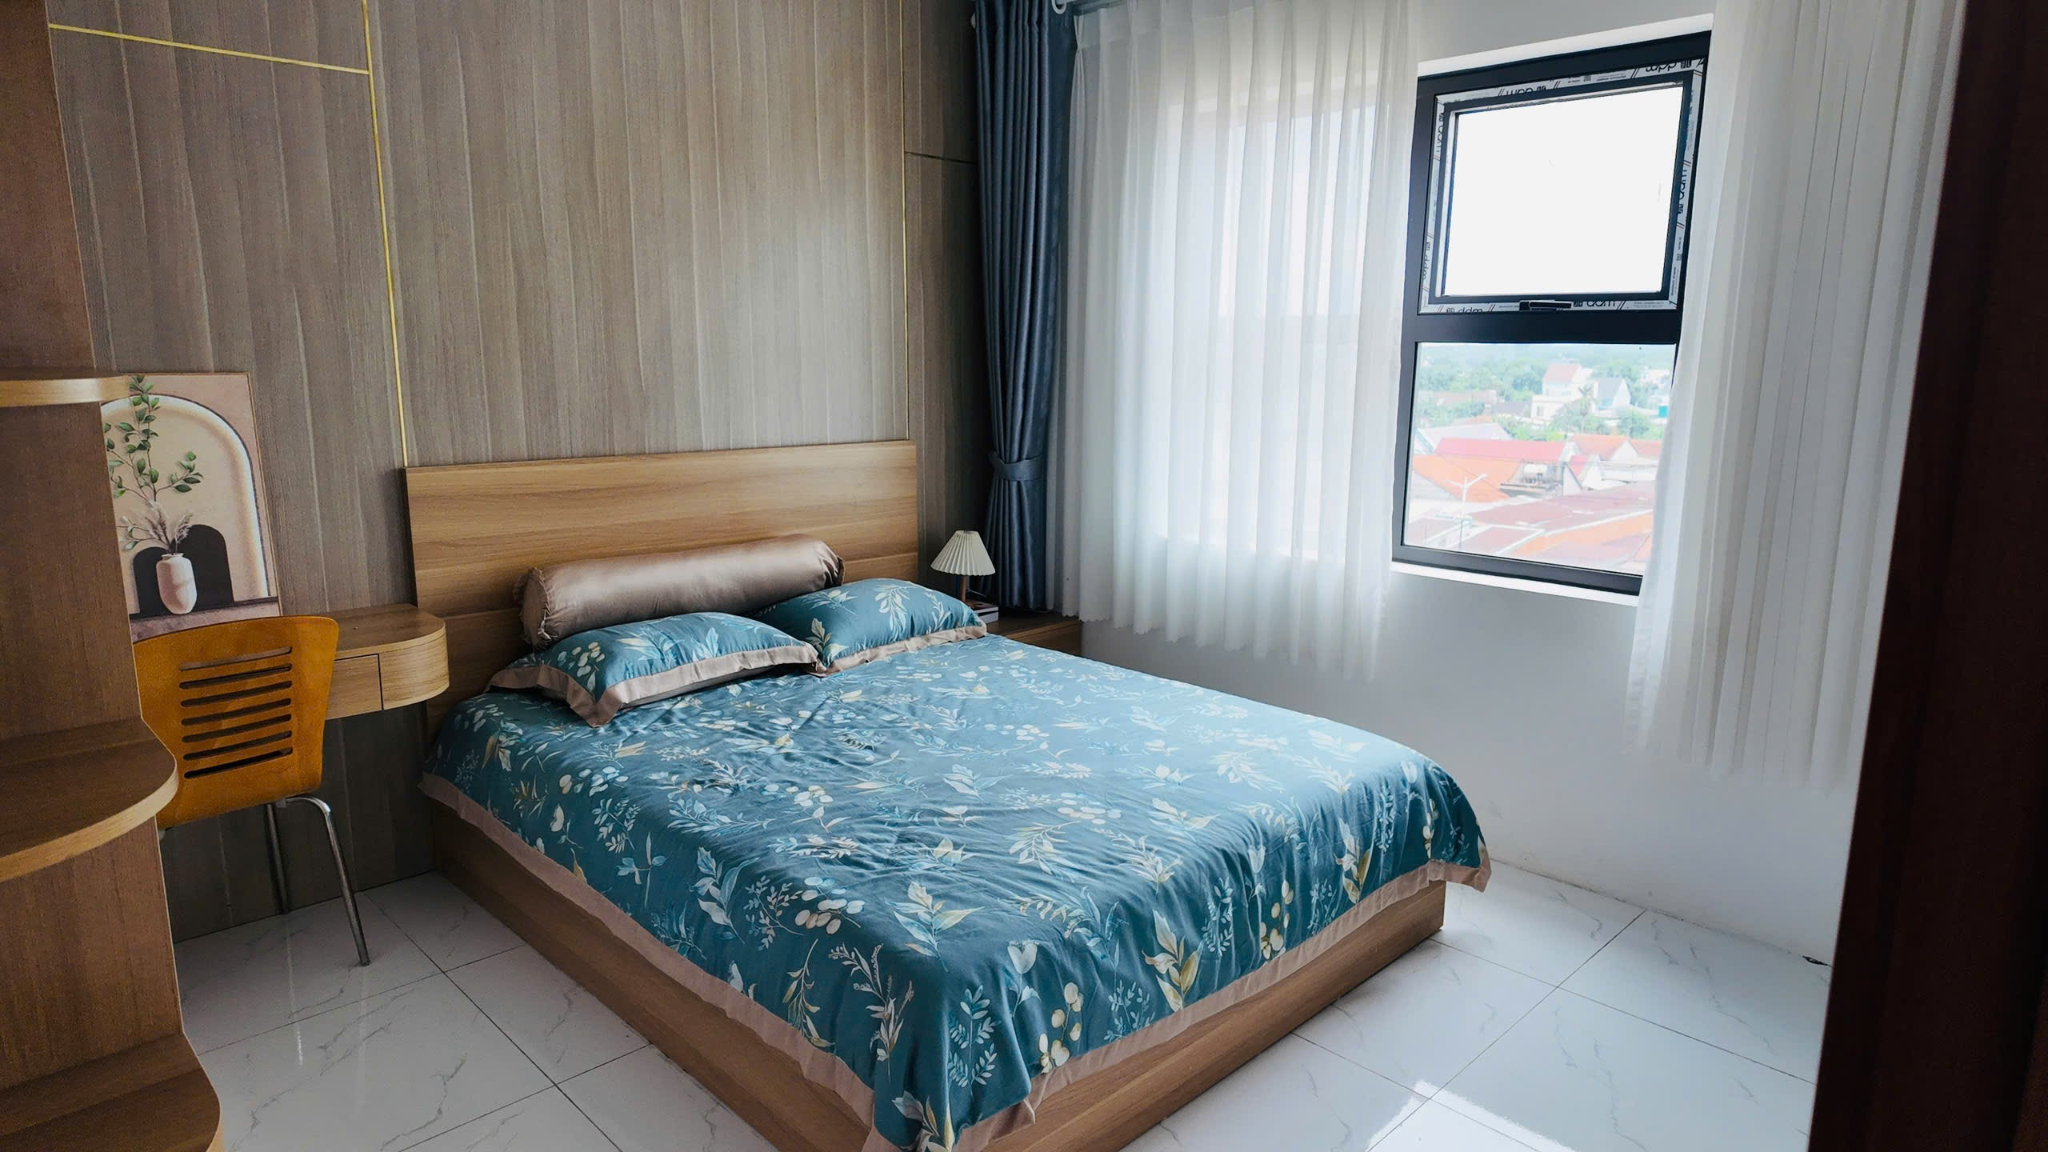
Phòng ngủ chính
Không gian nghỉ ngơi riêng tư sau mỗi ngày làm việc.
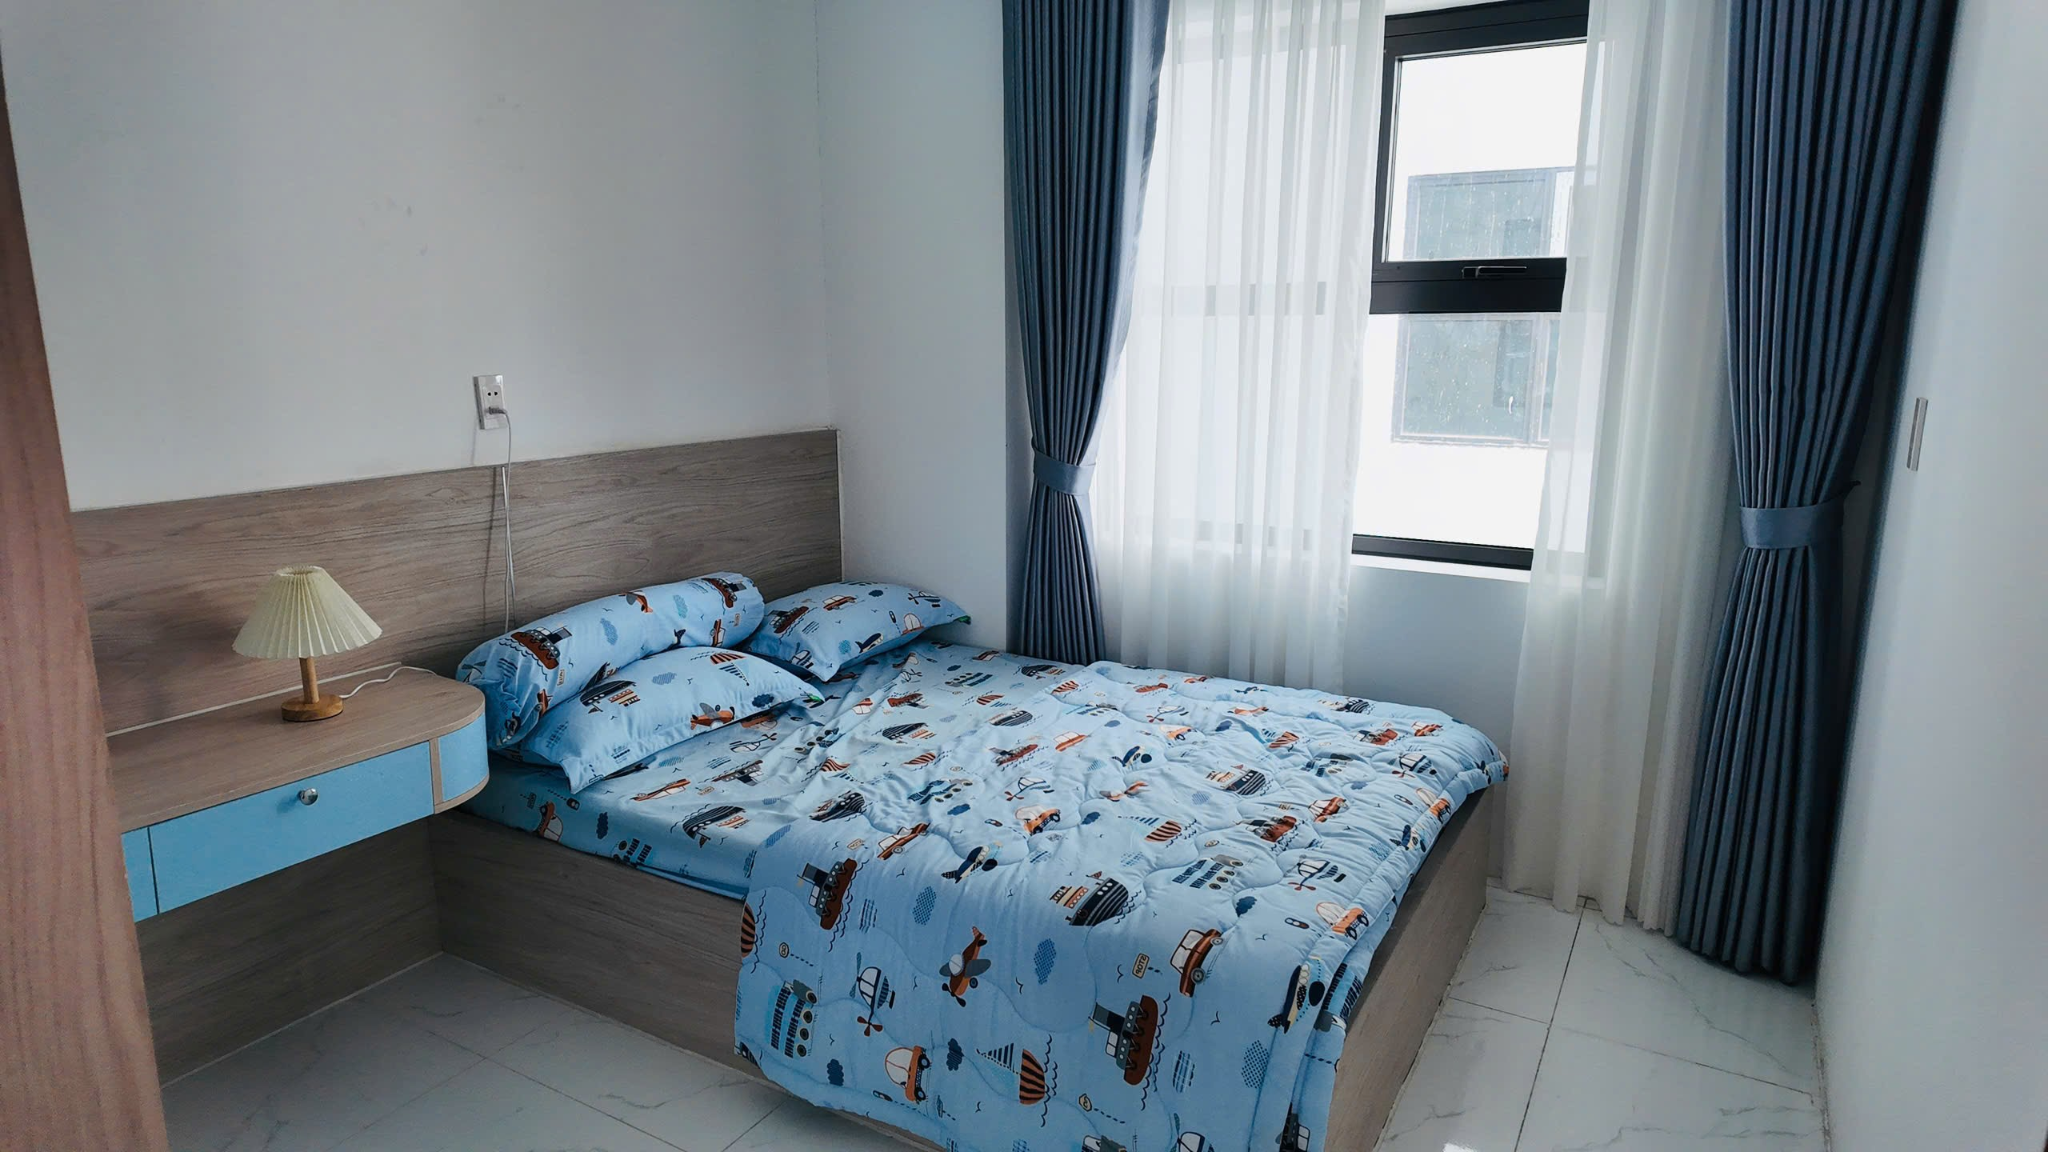
Phòng ngủ phụ
Thêm một phòng cho con, người thân hoặc góc làm việc.
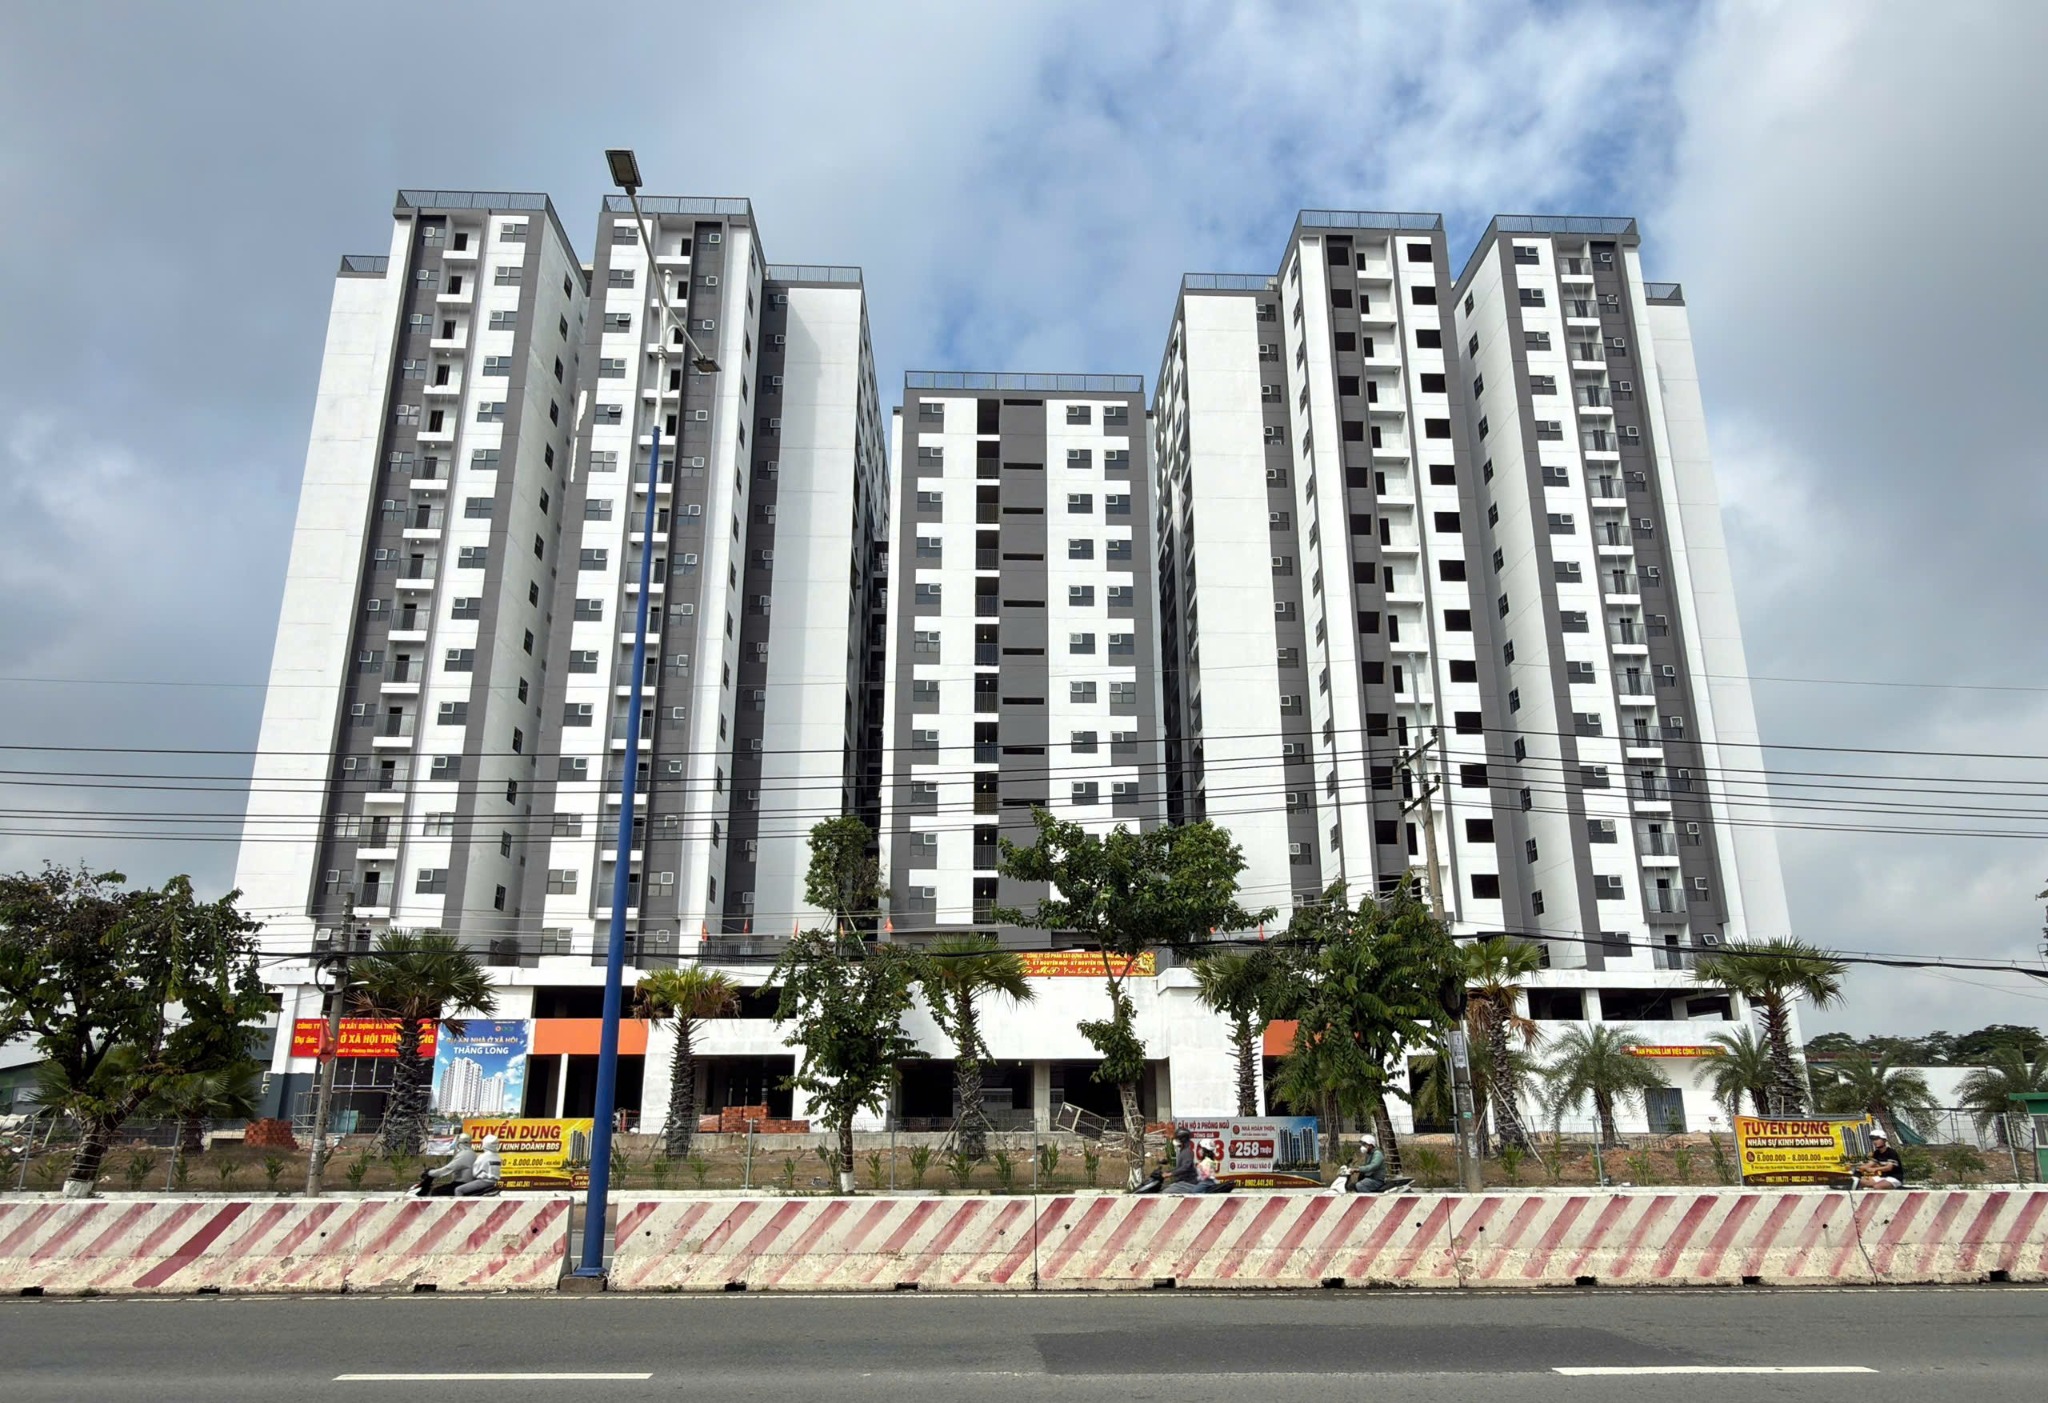
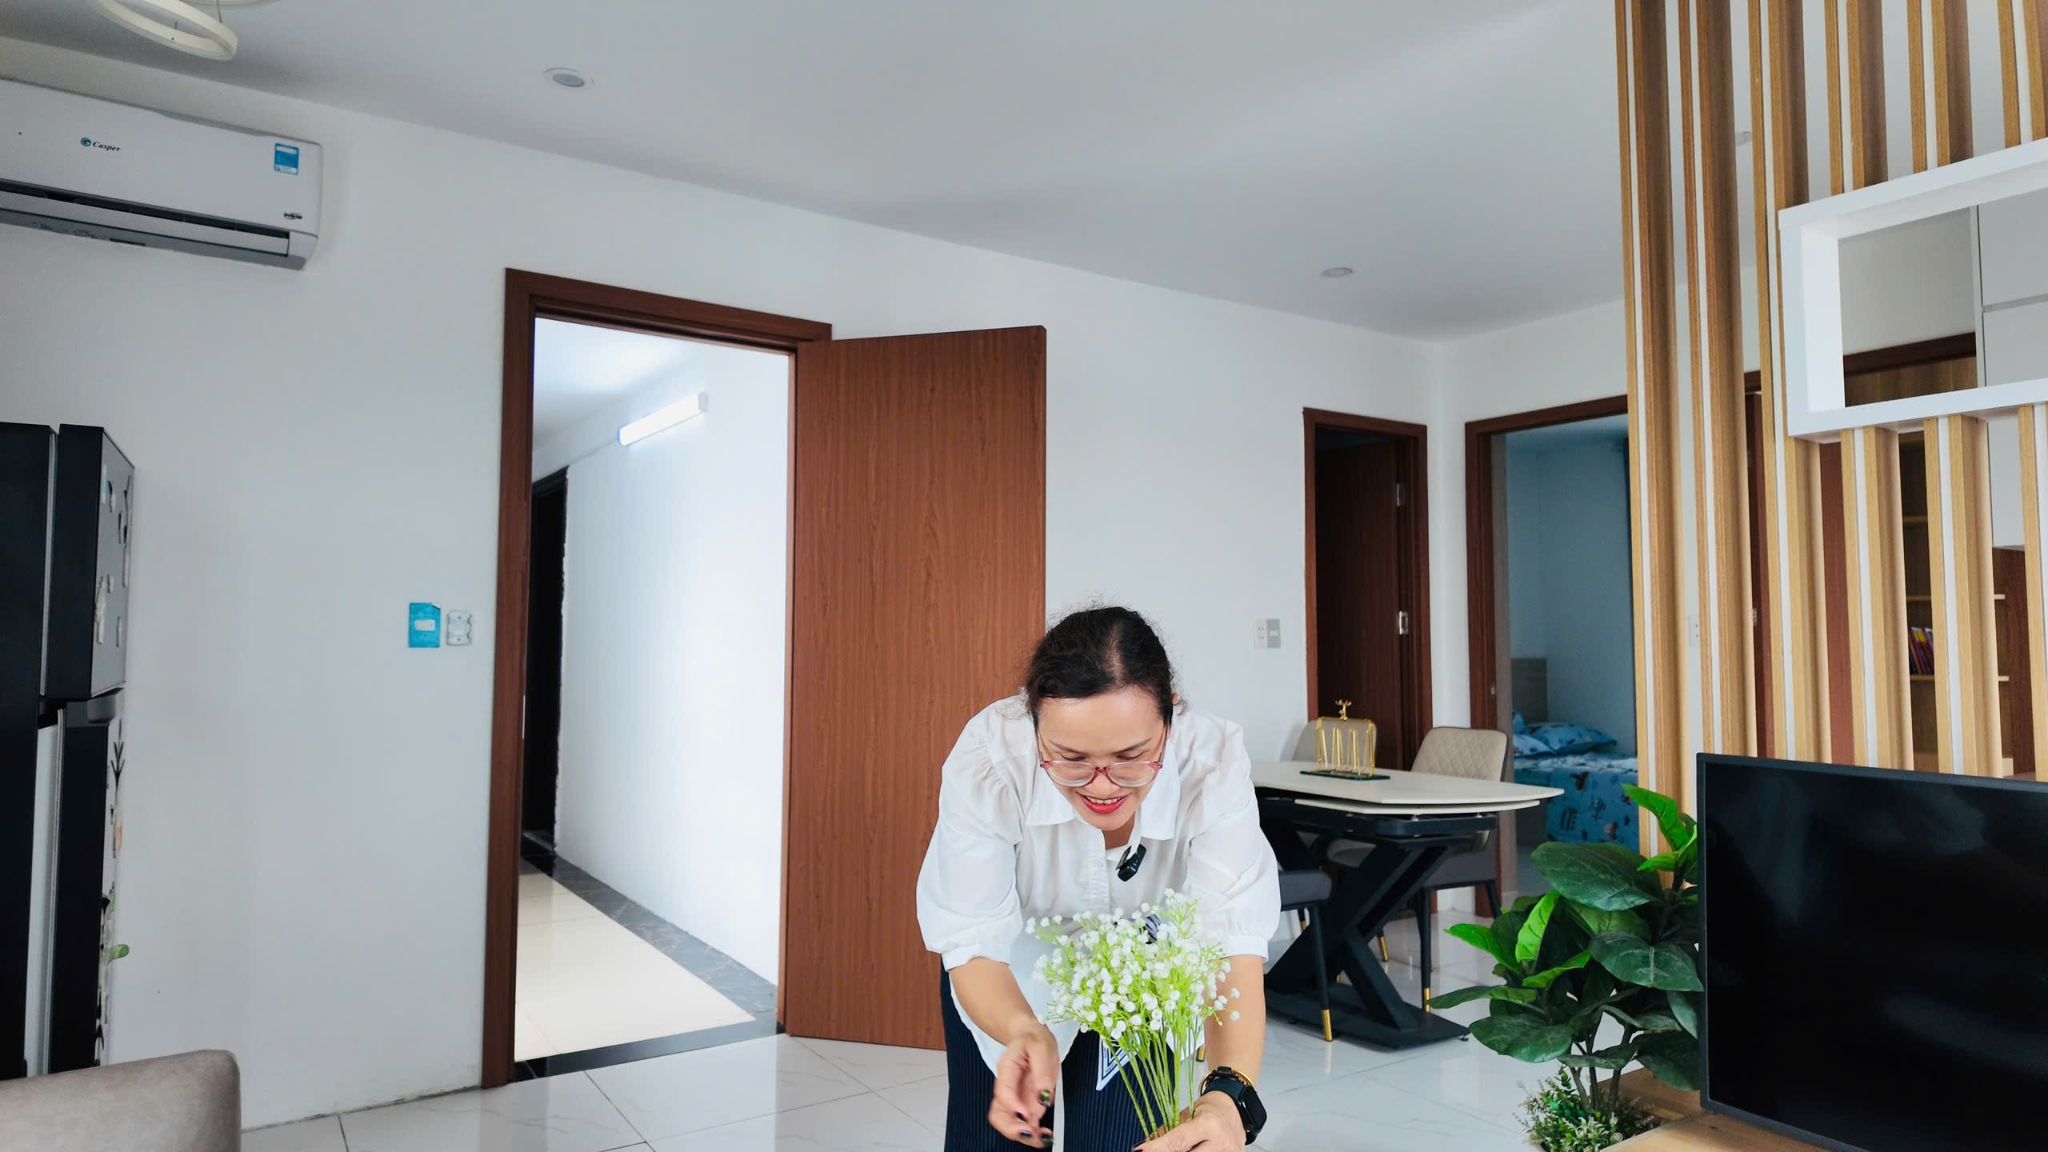
Hình ảnh thực tế căn hộ mẫu NOXH Thăng Long
Không chỉ tính bằng con số. Hãy xem trực tiếp không gian bếp, phòng khách và các phòng ngủ để hình dung rõ hơn căn hộ đang cân nhắc.
Đừng nhìn mỗi con số “mỗi tháng”
Máy tính dùng 6,5%/năm và 20 năm làm kịch bản mặc định để bạn dễ hình dung. Điều kiện tín dụng thực tế còn phụ thuộc ngân hàng và hồ sơ.
Tỷ lệ vay tham khảo
Nếu nhu cầu vay vượt 80% giá căn, LP10 sẽ cảnh báo để bạn xem lại vốn tự có. Tỷ lệ vay thực tế do ngân hàng xem xét.
Kịch bản mặc định
LP10 đang mặc định mô phỏng 20 năm. Bạn vẫn có thể kéo thanh thời hạn từ 5 đến 25 năm để so sánh.
Lãi suất giả định mặc định
Mức này dùng cho mô phỏng LP10 theo thực tế tư vấn hiện tại. Lãi suất thực tế có thể thay đổi theo ngân hàng, thời điểm và hồ sơ khách hàng.
Đừng chỉ thử một phương án
Cùng một căn hộ, chỉ cần thay vốn tự có hoặc thời hạn vay, áp lực hàng tháng có thể thay đổi đáng kể.
Đừng hỏi “mỗi tháng bao nhiêu?” khi chưa có đủ 4 con số
Giá căn · Vốn tự có · Thời hạn vay · Lãi suất.
Tính xong dòng tiền, đi tiếp đúng công cụ
Muốn Bà 8 xem cùng phương án tài chính này?
Kết quả bạn vừa tính sẽ được gửi cùng thông tin liên hệ để khi gọi lại, mình biết bạn đang cân nhắc phương án nào.
5 điều cần hiểu đúng
6,5%/năm có phải lãi suất cố định của mọi ngân hàng không?
Không. Đây là mức giả định mặc định của LP10 để mô phỏng theo thực tế tư vấn hiện tại. Lãi suất thực tế phụ thuộc ngân hàng, thời điểm và hồ sơ khách hàng.
20 năm có phải thời hạn bắt buộc không?
Không. LP10 mặc định 20 năm để dễ so sánh. Bạn có thể thử thời hạn khác trên thanh trượt để xem áp lực hàng tháng thay đổi thế nào.
Máy tính đang dùng cách tính nào?
Trang hiển thị song song dư nợ giảm dần và một phương án trả đều theo công thức niên kim. Đây là mô phỏng; lịch trả nợ thực tế phải căn cứ hợp đồng tín dụng.
Tại sao tháng đầu theo dư nợ giảm dần cao hơn?
Vì phần lãi tính trên dư nợ còn cao ở đầu kỳ. Khi gốc giảm dần, phần lãi cũng giảm theo.
Tôi có nên vay tối đa nếu ngân hàng đồng ý?
Không nhất thiết. Nên cân đối sao cho sau khi trả tiền nhà, gia đình vẫn còn đủ ngân sách sinh hoạt, dự phòng và các khoản phát sinh.
